لغز تبخر الأرباح- لماذا تبيع الشركات بملايين الريالات وتعجز عن سداد التزاماتها؟
الدليل الميداني للتشخيص المالي وحماية السيولة النقدية في المنشآت التجارية
تُعدّ هذه المفارقة من أكثر المشاهد تكراراً وإيلاماً في عالم الأعمال اليوم:
شركة تجارية تمكنت خلال العام الماضي من تحقيق مبيعات إجمالية تجاوزت 18 مليون ريال سعودي، ويظهر جدول حساب الأرباح والخسائر الصادر عن المكتب المحاسبي تحقيق أرباح صافية بقيمة 2.7 مليون ريال (بنسبة هامش ربح تبلغ 15%).
وعلى الرغم من هذه الأرقام البراقة، يعيش رئيس مجلس الإدارة والملاك حالة دائمية من التوتر والقلق اليومي، حيث تعجز الشركة عن سداد رواتب موظفيها في مواعيدها، وتواجه صعوبات بالغة في دفع مستحقات الموردين، بل إن المالك نفسه قد يجد صعوبة في سداد التزاماته الشخصية وتغطية مصاريف معيشته.
كيف يمكن لشركة ناجحة ورابحة على الورق أن تكون على شفا الإفلاس والانهيار في الواقع التشغيلي؟
إن الإجابة عن هذا التساؤل تكمن في فهم الفجوة الجوهرية والقاتلة بين الأرباح المحاسبية الدفترية (Accounting Profits) وصافي التدفق النقدي الحر (Free Cash Flow).
فالأرباح المحاسبية ليست سوى رأي محاسبي خاضع للقواعد والتوازنات الدفترية، في حين أن التدفق النقدي هو الحقيقة المطلقة والمجردة التي تُبقِي قلب المنشأة ينبض بال حياة. إن الشركات لا تنهار بسبب نقص الأرباح المحاسبية، بل تموت فجأة نتيجة جفاف السيولة النقدية وعدم القدرة على الإيفاء بالالتزامات العاجلة.
المحور الأول: وهم أرقام المبيعات الفارق القاتل بين الربح والكاش
لتفكيك لغز تبخر السيولة، يجب أولاً تشريح مبدأ الاستحقاق المحاسبي (Accrual Basis) الذي تُبنى عليه كافة القوائم المالية المعتمدة.
ينص هذا المبدأ المالي على ضرورة تسجيل الإيرادات بمجرد إتمام عملية البيع وإصدار الفاتورة ونقل ملكية البضاعة إلى العميل، بغض النظر عن التاريخ الفعلي لاستلام النقد. وفي المقابل، يتم تسجيل المصاريف بمجرد استحقاقها دون الانتباه لتاريخ دفعها الفعلي.
هذا المبدأ على الرغم من أهميته في قياس الأداء الأكاديمي والمالي وتوزيع التكاليف على الفترات الزمنية المناسبة، يخلق وهماً خطيراً لدى أصحاب المنشآت غير الماليين، حيث يخلط الإداريون بين مفهوم البيع ومفهوم التحصيل، وبين المصروف الدفتري والخروج الفعلي للنقد.
معادلة التحول من الربح الدفتري إلى النقد الفعلي
للترجمة الفكرية والعملية من القوائم المالية إلى الواقع والنقدية المتوفرة في البنك، تستخدم الإدارات المالية المتقدمة معادلة التحول إلى صافي التدفق النقدي التشغيلي:
صافي التدفق النقدي التشغيلي = صافي الدخل المحاسبي + المصاريف غير النقدية (مثل الإهلاك والتطفئة) – التغير في رأس المال العامل
وحيث إن:التغير في رأس المال العامل = (التغير في الذمم المدينة + التغير في المخزون) – التغير في الذمم الدائنة
إذا كانت مدرجات الحسابات تشير إلى تحقيق ربح دفتري قدره 2.7 مليون ريال، ولكن الذمم المدينة (ديون العملاء) زادت بمقدار 3 ملايين ريال، والمخزون زاد بمقدار 1.5 مليون ريال، فإن النتيجة المباشرة لهذه الدورة هي تدفق نقدي تشغيلي بالسالب، مما يعني أن الشركة تحرق النقد على الرغم من نمو أرباحها المسجلة.
فخ الأرباح الورقية
تتمثل المأساة التشغيلية في أن هذه الأرباح الورقية تمتصها وتسجنها قناتان رئيسيتان:
- المستودعات والمخازن: عن طريق شراء كميات كبيرة من البضاعة والمواد التي لا تُباع بسرعة.
- دفاتر الديون الآجلة: عن طريق منح ائتمان مفتوح وغير مدروس للعملاء لمجرد زيادة حجم المبيعات الإجمالي.
تتحول هذه الأرباح من سيولة جارية يمكن استخدامها للتوسع وسداد الالتزامات إلى مجرد أرقام صماء تُزين التقارير المالية الدورية.
المحور الثاني: الثقوب السوداء الستة لتسرب الأرباح في الشركات التجارية
في الممارسة الميدانية، تتعرض السيولة النقدية للشركات التجارية للنزيف من خلال ستة ثقوب سوداء قد لا تظهر بشكل واضح في قائمة الدخل التقليدية، ولكنها تأكل رأس المال التشغيلي ببطء شديد:
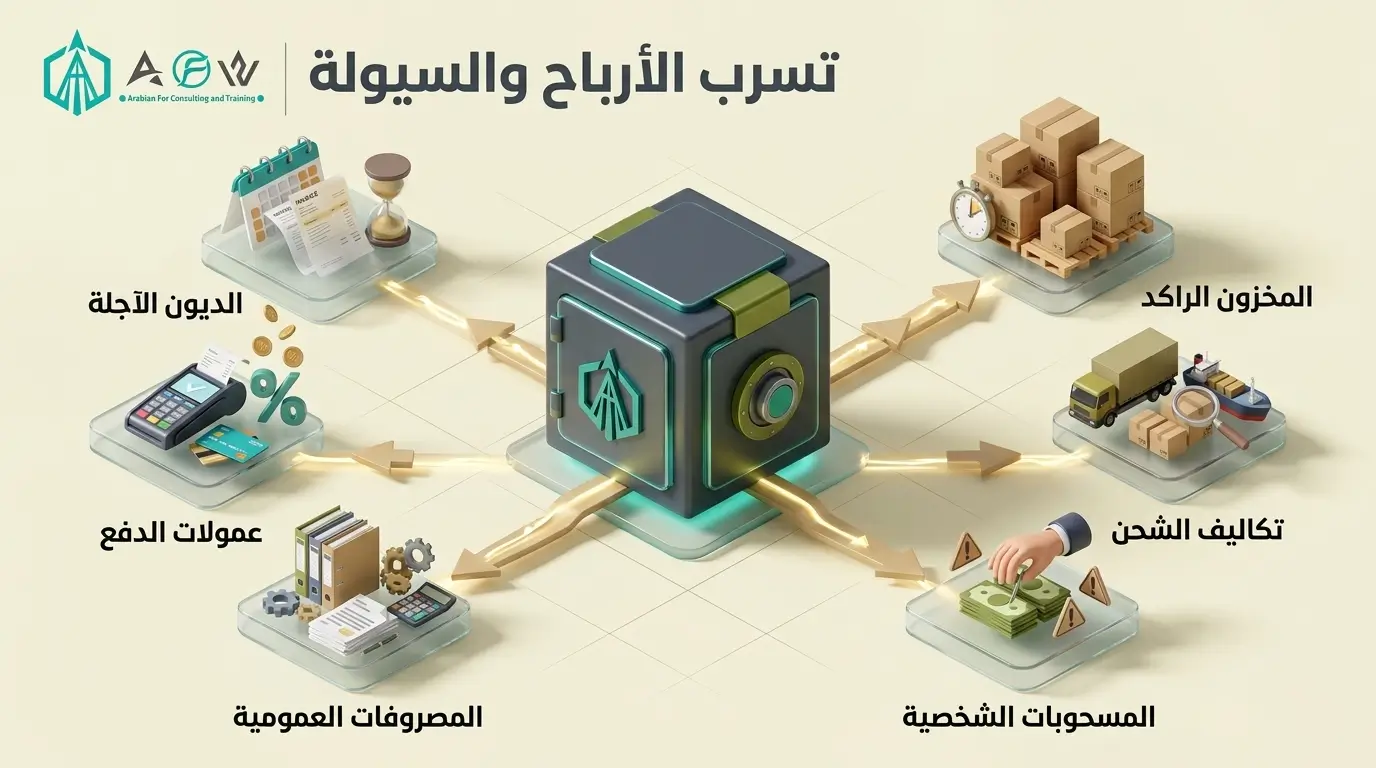
1. فخ المبيعات الآجلة وتراكم الذمم المدينة (Accounts Receivable Aging)
تندفع الكثير من الشركات لنشر مبيعاتها عبر منح العملاء آجالاً طويلة للسداد. وتكمن المخاطرة هنا في عدم متابعة جدول أعمار الديون. عندما تتجاوز فترة التحصيل 90 أو 120 يوماً، تتآكل قيمة هذه الأموال بفعل التضخم، وتزداد تكلفة الديون المعدومة (Bad Debts). كما تستنزف المنشأة سيولتها الذاتية لتمويل عمليات العميل مجاناً دون فرض فوائد أو تكاليف تمويلية.
2. فخ المخزون الراكد وتكلفة التخزين غير المرئية (Dead Inventory & Carrying Costs)
إن البضاعة المتراكمة على الأرفف ليست إنجازاً، بل هي نقدية مجمدة. وتتوزع تكلفة الاحتفاظ بالمخزون (Inventory Carrying Cost) على عدة عناصر تشمل:
- مساحات التخزين والإيجارات.
- التأمين والحراسة.
- مخاطر التلف، والسرقة، والتقادم التكنولوجي أو الموضي.
- انخفاض الأسعار والتلف الصريح.
يُضاف إلى ذلك احتساب تكلفة الفرصة البديلة (Opportunity Cost) لرأس المال المجمد الذي كان يمكن استثماره في بضائع سريعة الدوران أو أدوات استثمارية عالية السيولة.
3. التكاليف اللوجستية الخفية والوزن الحجمي في الشحن (Hidden Logistics & Volumetric Weight)
في مجالات التجارة الإلكترونية والتجزئة، تقع الشركات في خطأ جسيم وهو فرض أسعار شحن مقطوعة أو تقديم “شحن مجاني” استناداً إلى الوزن الفعلي للبضاعة فقط، بينما تحسب شركات اللوجستية التكلفة بناءً على الوزن الحجمي (Volumetric Weight):
معادلة الوزن الحجمي (كجم) = (الطول × العرض × الارتفاع بالسم) ÷ 5000
بالإضافة إلى إهمال سياسات الاسترجاع والاستبدال المجاني التي تتكفل بها المنشأة، يؤدي ذلك إلى تآكل هامش الربح المباشر لكل وحدة (Unit Economics) دون أن يلحظ المالك سبب العجز في نهاية الشهر.
4. الخصومات التراكمية وعمولات بوابات الدفع (Cumulative Discounts & Gateway Fees)
عندما تتعدد وسائل الدفع (مدى، الفيزا، الماستركارد، وخدمات الشراء الآن والدفع لاحقاً مثل تابي وتمارا)، بالإضافة إلى عمولات منصات وسيطة وشركات التوصيل، تتراوح الاقتطاعات المباشرة من المبيعات بين 1% وتصل إلى 7% في بعض الخدمات. إذا كان مجمل هامش ربح الشركة هو 15%، فإن نسبة اقتطاع قدرها 5% لصالح بوابات الدفع تعني التنازل الفعلي عن ثلث صافي أرباح الشركة لصالح خدمات الوساطة دون تعديل خطط التسعير.
5. الخلط بين الحساب الشخصي وحساب الشركة (Mixing Personal & Business Funds)
يُعدّ سحب النقدية غير المخطط له وغير الموثق لصالح المالك أو الشركاء لمواجهة المصاريف الشخصية عقبة في تدمير السيولة التشغيلية. هذا التصرف لا يخل بإعداد القوائم المالية الصحيحة فحسب، بل يؤثر مباشرة على حساسة الوعاء الزكوي ويفقد المنشأة التوازن المالي المطلوب لمجابهة الأزمات غير المتوقعة.
6. المصروفات العمومية والإدارية غير المنضبطة
التوسع غير المدروس في النفقات الثابتة عبر توقيع عقود إيجارية طويلة الأجل، والتوظيف الجائر، والاشتراك في أدوات برمجية وبرامج سحابية لا تُستخدم بكامل طاقتها، كلها عوامل تؤدي إلى ظاهرة ( زحف المصروفات). عدم ربط المصروفات العمومية بنسب مئوية مرنة مرتهنة بتحقيق الإيرادات الفعلية يجعل المنشأة مكبلة بتكاليف عالية حتى في مواسم الركود.
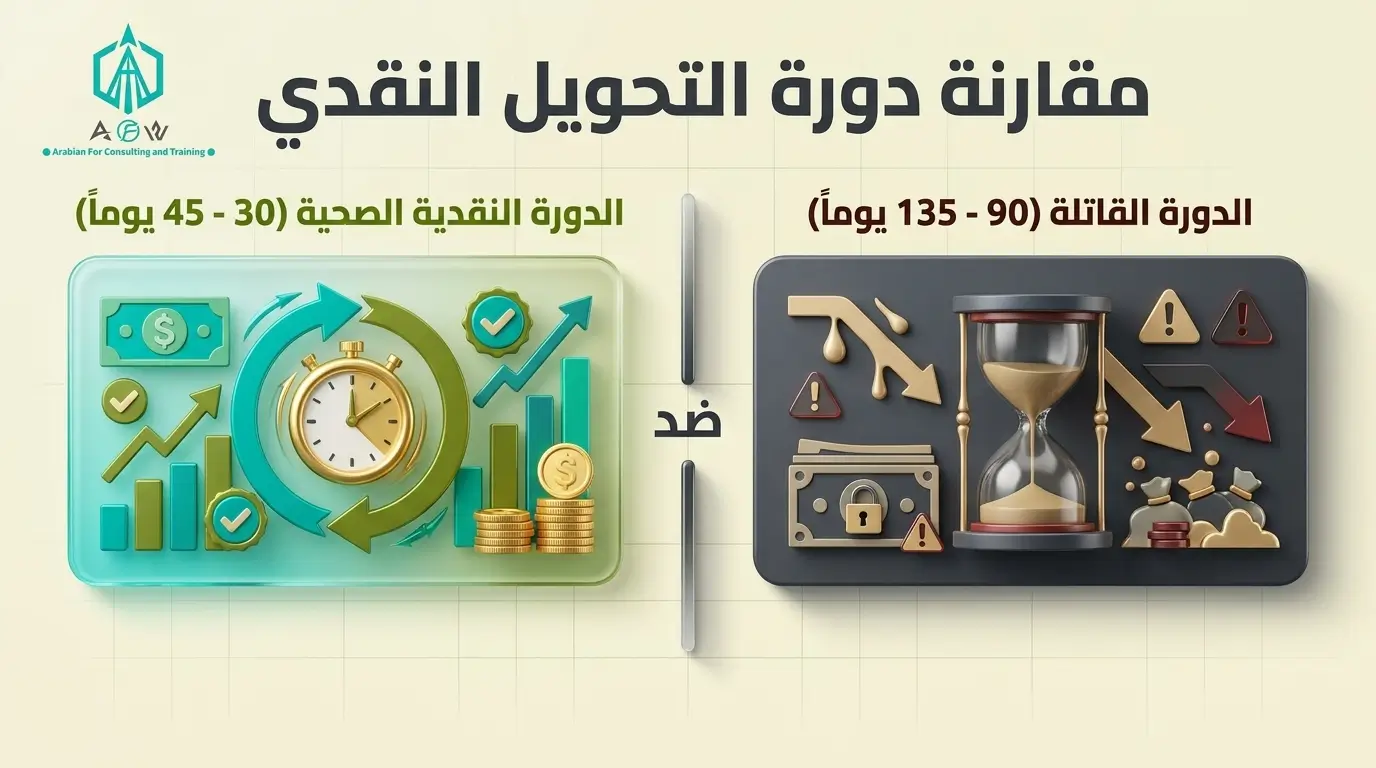
المحور الثالث: دورة التحويل النقدي (CCC) وساعة الموت البطيء
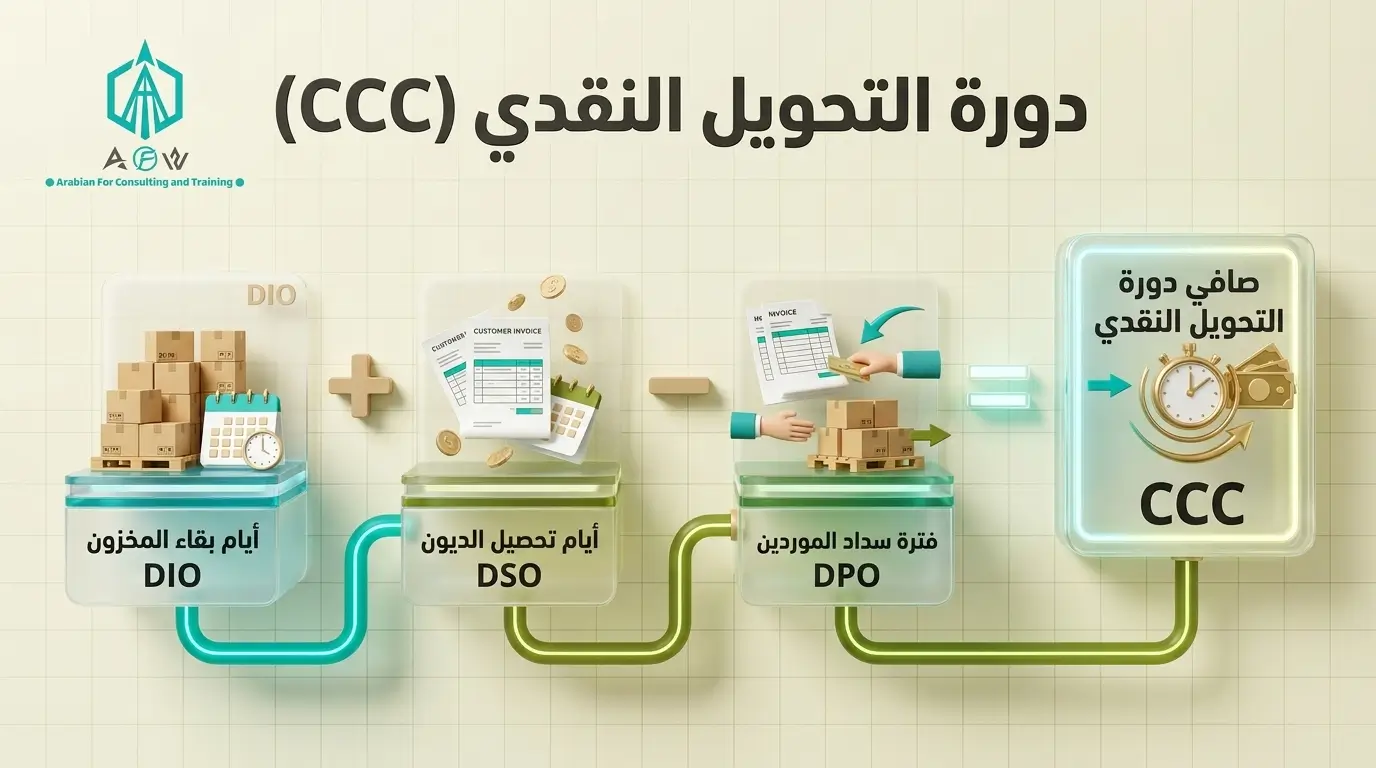
تُعتبر دورة التحويل النقدي (Cash Conversion Cycle – CCC) المؤشر القياسي والأكثر دقة لمدى كفاءة الإدارة في إدارة رأس المال العامل. تقيس هذه الدورة الزمن بالايام الذي تستغرقه المنشأة لتحويل الاستثمارات الأولية في المخزون والموارد الأخرى إلى تدفقات نقدية داخلة من المبيعات
المعادلة الرياضية لاحتساب دورة التحويل النقدي (بالأيام):
صافي دورة التحويل النقدي (CCC) = فترة بقاء المخزون (DIO) + فترة تحصيل الديون (DSO) – فترة سداد الموردين (DPO)
توضيح عناصر المعادلة :
- (CCC): عدد الأيام التي يستغرقها كل ريال يُدفع في البضاعة ليعود كاش في البنك.
- (DIO): متوسط عدد أيام بقاء البضاعة في المستودع قبل بيعها.
- (DSO): متوسط عدد أيام انتظار تحصيل النقد من العملاء بعد البيع.
- (DPO): متوسط عدد أيام المهلة التي يمنحها لك الموردون للسداد.
دراسة حالة رقمية تفصيلية
شركة تجارية افتراضية تعمل في السوق السعودي، تسجل المبيعات والتكاليف التالية:
| المفهوم المالي / البند | القيمة المالية / الرقم |
|---|---|
| المبيعات السنوية الإجمالية | 18,000,000 ريال سعودي |
| تكلفة المبيعات (COGS) | 13,500,000 ريال سعودي |
| مجمل الربح (25%) | 4,500,000 ريال سعودي |
| المصروفات التشغيلية والعمومية | 1,800,000 ريال سعودي |
| صافي الربح الدفتري (15%) | 2,700,000 ريال سعودي |
المؤشرات التشغيلية لدورة التحويل النقدي بالشركة:
- فترة بقاء المخزون (DIO): 90 يوماً (متوسط المخزون = 3,328,767 ريال)
- فترة تحصيل الذمم (DSO): 75 يوماً (متوسط الذمم المدينة = 3,698,630 ريال)
- فترة سداد الموردين (DPO): 30 يوماً (متوسط الذمم الدائنة = 1,109,589 ريال)
الحساب التطبيقي لدورة التحويل النقدي (CCC):
دورة التحويل النقدي (CCC) = 90 يوماً (مخزون) + 75 يوماً (تحصيل عملاء) – 30 يوماً (سداد موردين) = 135 يوماً
(المعنى العملي للرقم: الشركة تحتاج إلى 135 يوماً كاملة لكي يعود إليها الريال الذي صرفته في شراء البضاعة، وهذا هو سبب العجز المالي الحاد رغم المبيعات العالية).
التحليل المالي للأرقام:
هذا الرقم (135 يوماً) يعني أن الشركة تضطر لتمويل عملياتها التشغيلية من سيولتها الخاصة أو عبر الاقتراض لمدة 135 يوماً كاملة حتى تسترد النقدية المبتلعة في الدورة!
احتساب الفجوة والاحتياج النقدي المطلوب لتمويل هذه الدورة:
1. معادلة حساب الاحتياج النقدي التشغيلي:
الاحتياج النقدي التشغيلي = (التكاليف التشغيلية السنوية ÷ 365 يوماً) × دورة التحويل النقدي (CCC)
2. احتساب التكاليف التشغيلية السنوية:
التكاليف التشغيلية السنوية = تكلفة المبيعات + المصروفات الإدارية
13,500,000 + 1,800,000 = 15,300,000 ريال سعودي
3. الناتج والاحتياج النقدي الفعلي للشركة:
الاحتياج النقدي = (15,300,000 ريال ÷ 365) × 135 يوماً ≈ 5,658,904 ريال سعودي
إذا لم تكن الشركة تملك هذا المبلغ الضخم (حوالي 5.66 مليون ريال) كسيولة احتياطية في بنكها لتمويل رأس المال العامل، ستواجه عجزاً نقدياً متراكماً يبلغ حوالي 3.5 مليون ريال، مما يضطرها للتعثر والمماطلة في سداد الالتزامات العاجلة على الرغم من تحقيقها لأرباح دفترية بقيمة 2.7 مليون ريال
المحور الرابع: مصفوفة التشخيص والعلاج المالي (The CFO Action Plan)
تُقدم هذه المصفوفة خطة إجرائية دقيقة تربط بين المؤشرات الظاهرة، الأسباب المحاسبية الجذرية، والحلول الفورية المفروضة على الإدارة التنفيذية:
| مؤشر الخطر (العرض الظاهر) | السبب الجذري المحاسبي (Root Cause) | الإجراء التصحيحي الفوري المطلوب |
|---|---|---|
| رصيد البنك صفر رغم زيادة المبيعات | ارتفاع معدل أيام التحصيل (DSO) وتراكم ديون العملاء غير المحصلة. | إيقاف الائتمان فوراً للعملاء المتبطئين، وضع حوافز للخصم المعجل (مثل خصم 2% عند السداد خلال 10 أيام)، وتعيين مسؤول تحصيل مفرغ. |
| صعوبة سداد الموردين والشيكات المعادوة | تقليص فترة سداد الموردين (DPO) مقابل امتداد فترة التخزين. | اعادة التفاوض على شروط الدفع لتصل إلى 60-90 يوماً، أو ربط التسديد بالبيع الفعلي (Consignment Basis). |
| امتلاء المستودعات مع انخفاض المبيعات | غياب التنسيق بين المشتريات وحجم المبيعات الفعلي، وارتفاع (DIO). | تطبيق نظام التصنيف الثلاثي للمخزون (ABC Analysis)، وإجراء تصفيات سريعة للمخزون الراكد لتوليد النقد. |
| تآكل مجمل الربح بنهاية الشهر | عدم تضمين المصاريف الخفية (بوابات الدفع، الشحن، التغليف) في تكلفة الوحدة. | إعادة هندسة سياسة التسعير لربط التكاليف المتغيرة بسعر البيع النهائى بشكل آلي. |
| فجوة مفاجئة في مستحقات الزكاة والضرائب | الخلط بين الحسابات الشخصية وحسابات المنشأة وغياب التقييد المنظم. | الفصل المالي التام، واعتماد راتب محدد وواضح للمالك، وإغلاق المسحوبات المباشرة. |
خطوات خطة العمل العملية لإعادة هيكلة التدفقات النقدية:
- تطبيق سياسة تسعير حازمة:
إعادة حساب استراتيجية التكلفة بحيث تحمل تكاليف التغليف، الشحن، وعمولات بوابات الدفع الإلكترونية (خاصة شركات التقسيط) مباشرة على العميل أو إدماجها في هامش الربح الأساسي للوحدة. - تطوير سياسة الائتمان وحوافز السداد:
وضع سقوف ائتمانية محددة وتقليص آجال الدفع للعملاء الجدد، وتفعيل خيارات الخصم النقدي المعجل لتشجيع تدفق السيولة النقدية السريعة. - إدارة المخزون المتقدمة بنظام ABC:
- الفئة A: البضائع عالية القيمة وسريعة الدوران (متابعة يومية).
- الفئة B: البضائع متوسطة الدوران (متابعة أسبوعية).
- الفئة C: البضائع بطيئة الدوران والراكدة (إجراء عروض تصفية فورية أو بيع بالجملة بسعر التكلفة لتحرير النقدية وتصفية الرفوف).
- فصل الحسابات وتحصين السيولة التشغيلية:
عزل الحساب البنكي التشغيلي الذي تُسدد منه الفواتير والرواتب عن الحساب الاستثماري وحساب الأرباح، مع حظر أي مسحوبات شخصية خارج الراتب المعتمد المكتوب للمالك.
المحور الخامس: دور التأسيس المحاسبي المؤتمت في مراقبة النزيف
لا يمكن إدارة ما لا يمكن قياسه لحظياً. إن الاعتماد على التقارير المالية التقليدية التي تُعد في نهاية السنة المالية أو الربع المالي يُشبه قيادة سيارة في طريق مهجور بعينيين مغمضتين
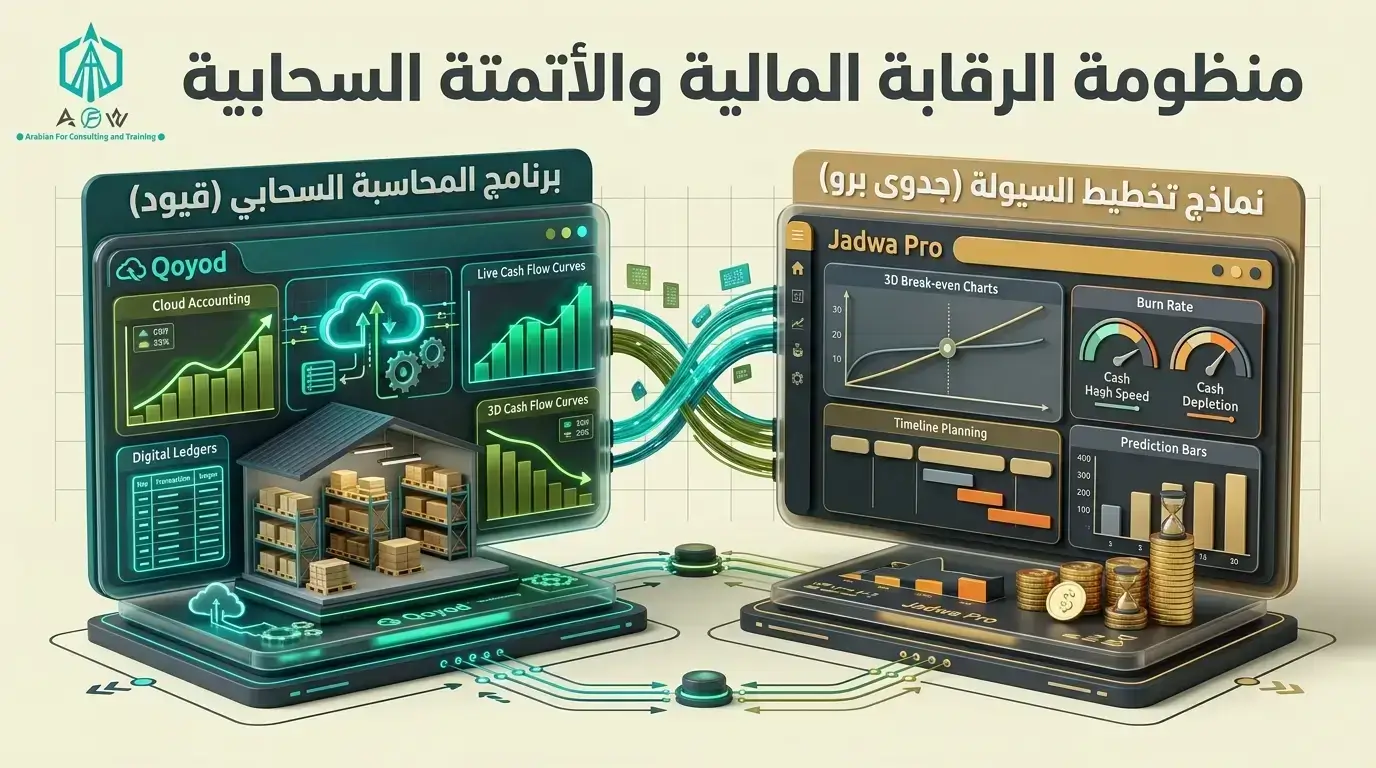
أولاً: أتمتة العمليات عبر الأنظمة السحابية (برنامج قيود)
تتيح البرامج المحاسبية السحابية المعتمدة لمتخذي القرار الوصول الفوري واللحظي لمؤشرات الأداء عبر لوحات قيادة (Dashboards) تفاعلية تقدم:
- مراقبة التدفقات النقدية اللحظية: متابعة النقد المتوفر في الحسابات والأدوات المالية المختلفة بضغطة زر.
- تتبع أعمار الديون التلقائي: إرسال تنبيهات برمجية للعملاء والإدارة عند حلول مواعيد الفواتير وقبل دخولها في مرحلة الخطر.
- ربط مراكز التكلفة والمستودعات: متابعة كفاءة كل فرع أو خط إنتاج أو منتج وتحديد النزيف التشغيلي فور حدوثه.
ثانياً: التخطيط المالي ونمذجة السيولة (نماذج AFW – جدوى برو)
يؤدي استخدام النماذج المالية المتقدمة المخصصة لتخطيط السيولة (مثل نماذج AFW وجدوى برو) إلى رفع كفاءة التنبؤ المالي من خلال:
- تحديد نقطة التعادل النقدية (Cash Break-Even Point): معرفة المبيعات النقدية الحقيقية المطلوبة يومياً وأسبوعياً لتغطية النفقات التشغيلية الحتمية.
- احتساب معدل الحرق النقدي (Burn Rate): تحديد عدد الأشهر والمُدد التي يمكن للمنشأة الاستمرار فيها في حال انخفاض الإيرادات أو توقف السوق قبل نفاذ السيولة النقدية.
- بناء سيناريوهات الضغط (Stress Testing): محاكاة تأثير تأخر التحصيل أو ركود البضاعة على ملائة المنشأة المالية واختبار القرارات قبل تطبيقها في الواقع.
خاتمة
تذكر دائماً القواعد الذهبية للحفاظ على المنشآت: الأرباح هي مجرد خيار وفكرة محاسبية، ولكن السيولة النقدية هي الحقيقة المطلقة.
البيزنس لا يموت بسبب نقص الأرباح بل يموت بسبب جفاف السيولة النقدية.
إذا كنت تبيع بملايين الريالات ولكنك تجد نفسك في صراع دائم ومُجهد لسداد الفواتير المستحقة والرواتب بنهاية كل شهر، فإن منشأتك تعاني من نزيف مالي خفي يحتاج إلى تدخل تشخيصي وعلاجي عاجل قبل اتساع الفجوة وتفاقم الأزمة.
لا تنتظر حتى تتوقف عجلة الدوران وتجف السيولة تماماً من حساباتك البنكية.
احجز جلستك الاستشارية المتخصصة الآن
احمي أرباح منشأتك وأعد بناء تدفقاتك النقدية على أسس علمية متينة عبر حجز جلسة تشخيص مالي وإداري شاملة مع المستشار د. مصطفى عبده في AFW Arabian.
اجعل أرباحك الدفترية حقيقة ملموسة في حسابك البنكي، وحصن مستقبلك التجاري اليوم.
دكتور : مصطفى عبده
مستشار مالي واداري – تطوير أعمال
Afw Arabian – العربية للاستشارات والتدريب
فلسفة الإدارة المالية | الفيزياء الادارية| الاستمرارية
مصادر موثوقه :
ضوابط ولائحة ضريبة القيمة المضافة (ZATCA)